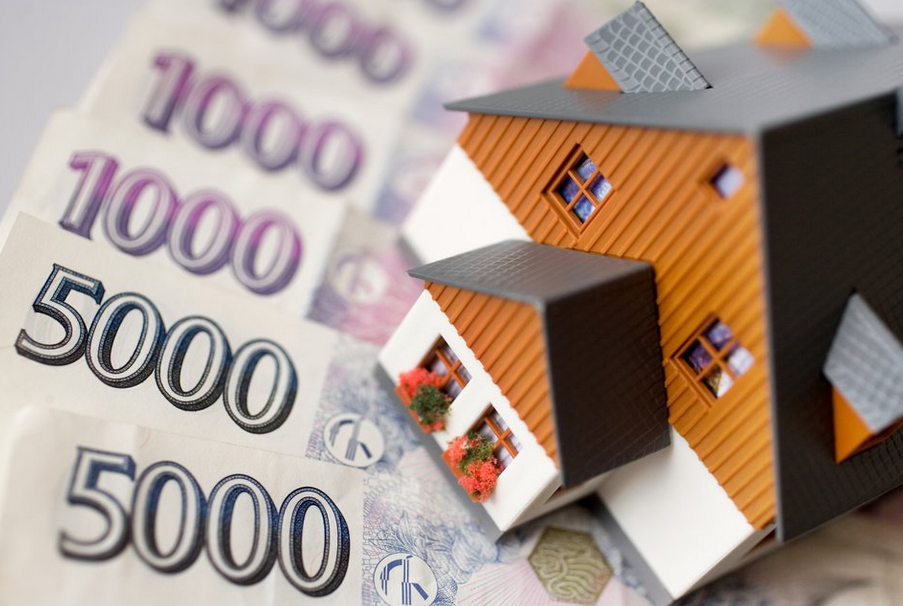
Kde sa berú peniaze na hypotéky? Banková alchýmia odhalená!
Viete si predstaviť podnikanie, ktoré si samo, doslova lusknutím prsta či stlačením klávesnice na počítači, vytvorí to, čo následne počas celého roka požičiava svojim zákazníkom? Znie to ako z ríše fantázie, však? No práve takto fungujú komerčné banky, keď vám schvália hypotéku. Vytvárajú nové peniaze doslova z ničoho. Ale potom, prečo nám potom banky účtujú tak vysoké úroky za hypotéky, keď tento „peniazostroj“ majú k dispozícii?
Tajomstvo peňazí: Ako banky „tisknú“ peniaze pri každej hypotéke?
Predstavte si, že si chcete kúpiť byt za 100 000 eur. Navštívite banku, požiadate o hypotéku a po niekoľkých dňoch vám príde správa: „Vaša hypotéka bola schválená!“ V tomto momente sa stane niečo fascinujúce. Banka vám síce reálne peniaze na účet nepošle v podobe hotovosti, ktorú by si predtým sama musela niekde požičať alebo vyrobiť v trezore. Namiesto toho banka vo svojich interných systémoch jednoducho vytvorí novú sumu 100 000 eur na vašom hypotekárnom účte. Áno, čítate správne. Nové peniaze vznikli len vďaka stlačeniu niekoľkých klávesov na počítači.
Tento proces sa nazýva tvorba peňazí (money creation) alebo bankový multiplikátor. Keď banka poskytne úver, v podstate „vytvorí“ nové peniaze v ekonomike. Tieto peniaze nie sú priamo odobraté z vkladov iných klientov, hoci depozity hrajú vo finančnom systéme dôležitú úlohu. Banky tvoria peniaze na základe požiadavky a schopnosti klienta splácať, čo je podložené rizikovou analýzou a reguláciami.
Prečo teda platiť banke, keď peniaze tvoria „zadarmo“?
Tu prichádza na rad tá pálčivá otázka. Ak banka dokáže vytvoriť peniaze tak ľahko, prečo sa potom musíme pri hypotékach zadlžovať na desiatky rokov a platiť obrovské úroky? Odpoveď nie je taká jednoduchá a skrýva sa v niekoľkých kľúčových faktoroch.
Kreditné riziko: Banka nesie bremeno nedobytných pohľadávok
Najzásadnejším dôvodom sú riziká, ktoré banka pri poskytovaní úveru podstupuje. Hoci banka peniaze „vytvorí“, garantuje ich spätné získanie. Čo ak klient z nejakého dôvodu prestane hypotéku splácať? Banka by v takom prípade prišla o „vytvorené“ peniaze. Úroky, ktoré platíme, sú teda predovšetkým odmenou za toto podstúpené riziko. Banka musí kalkulovať s možnosťou nesplatenia úveru zo strany časti klientov a tieto straty musí pokryť z príjmov od tých, ktorí úver riadne splácajú.
Náklady na financovanie a kapitálové požiadavky: Nie všetko je „zadarmo“
Hoci sa tvorba peňazí môže zdať ako bezplatný proces, nie je to celkom pravda. Banky musia dodržiavať prísne kapitálové požiadavky stanovené regulátormi (napríklad Európskou centrálnou bankou). To znamená, že na krytie rizika z poskytnutých úverov musia držať určitý objem vlastného kapitálu. Získanie tohto kapitálu nie je zadarmo a banky ho musia buď získať od akcionárov (čo si vyžaduje zisk a dividendy) alebo si ho sami požičať na finančných trhoch, čo má svoje náklady.
Okrem toho, banky aj naďalej využívajú tradičné zdroje financovania, ako sú vklady od klientov. Aj keď netvoria primárne peniaze na hypotéky, tieto vklady sú základom ich likvidity a stability. Banky musia ponúkať atraktívne úroky za vklady, aby si udržali vkladovú bázu, a tieto náklady sa tiež premietajú do úrokov z úverov.
Regulácia a dohľad: Tvorba peňazí nie je divoká západná jazda
Celý proces tvorby peňazí je pod prísnym dohľadom centrálnych bánk a regulačných orgánov. Banky nemôžu nekontrolovane tvoriť peniaze podľa vlastného uváženia. Existujú limity a pravidlá, ktoré ich v tomto smere obmedzujú, aby sa predišlo inflačným šokom alebo finančnej nestabilite. Dodržiavanie týchto regulácií a nákladné procesy spojené s ich implementáciou tiež prispievajú k celkovým nákladom bánk.
Zisková marža: Základný kameň podnikania
V neposlednom rade, banky sú obchodné subjekty a ich hlavným cieľom je generovať zisk. Rozdiel medzi úrokom, ktorý banka platí za svoje zdroje financovania (ak nejaké má) alebo kapitálové požiadavky, a úrokom, ktorý inkasuje od klienta, tvorí jej ziskovú maržu. Táto marža pokrýva prevádzkové náklady banky, investície do technológií, platy zamestnancov a samozrejme aj odmeny pre akcionárov.
Prečo hypotéky zdražujú napriek „tvorbe peňazí z ničoho“?
Keď vidíme rastúce úrokové sadzby hypoték, nie je to preto, že banky zrazu prestali vedieť vytvárať peniaze. Je to skôr výsledok zmien v makroekonomickom prostredí. Zvyšovanie úrokových sadzieb zo strany centrálnych bánk má za cieľ tlmiť infláciu. V takom prostredí banky zvyšujú svoje úrokové sadzby z úverov, aby odzrkadlili vyššie náklady na financovanie, zvýšené riziko a potrebu udržať si ziskovosť.
Navyše, aj keď banka dokáže „vytvoriť“ peniaze, vždy závisí od celkovej ponuky a dopytu po úveroch. Ak je dopyt po hypotékach vysoký a ponuka obmedzená, ceny (úrokové sadzby) prirodzene rastú. Naopak, v čase ekonomického poklesu a nízkeho dopytu môžu banky znižovať úrokové sadzby, aby podporili poskytovanie úverov.
Čo to znamená pre vás ako klienta?
Porozumenie tomu, ako banky tvoria peniaze, vám môže pomôcť lepšie pochopiť fungovanie finančného systému. Hoci sa proces tvorby peňazí môže zdať ako „bezplatný dar“, úroky na hypotékach sú odmenou za podstúpené riziko, náklady bánk a ich snahu o zisk. Predtým, ako sa zaviažete k hypotéke, je kľúčové dôkladne analyzovať svoje možnosti, porovnať ponuky bánk a pochopiť všetky súvisiace náklady a riziká. Nezabudnite, že aj keď banka peniaze „vytvorí“, vy ich budete musieť splatiť s úrokmi.
Je naozaj možné, že banky majú tajný recept na tlačenie peňazí?
Odpoveď znie áno, v istom zmysle. Tajomstvo spočíva v ich schopnosti vytvárať úverové peniaze, ktoré sú dnes dominantnou formou peňazí v ekonomike. Táto schopnosť je však regulovaná a spojená s rizikami, ktoré sa premietajú do ceny hypotekárneho úveru. Nevnímajte to ako nekonečný zdroj peňazí zadarmo, ale skôr ako sofistikovaný finančný mechanizmus s vlastnými pravidlami a nákladmi.
Koľko peňazí banka reálne „vytvorí“ pri mojej hypotéke?
Pri schválení hypotéky vo výške 100 000 eur banka reálne na vašom účte vytvorí 100 000 eur. Toto je suma, ktorú banka „vytvára“ ako úver. Váš dlh voči banke je potom práve táto suma plus úroky, ktoré sa na ňu postupne pripočítavajú počas doby splácania. Banka teda priamo nevytvára „hotovosť“, ale digitálnu formu peňazí, ktorá predstavuje záväzok klienta.