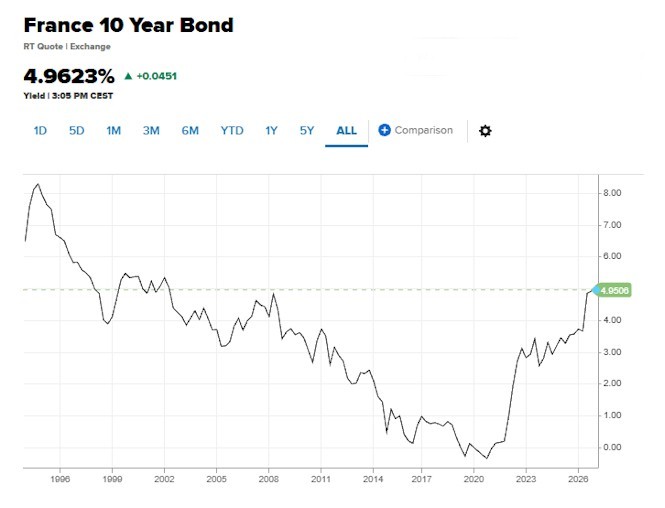
Francúzske Dlhopisy Prekročili 5% – Je to Začiatok Konca Eurozóny?
Predstavte si šok, keď sa dozviete, že krajina ako Francúzsko, dlhé desaťročia považovaná za pilier európskej stability, čelí finančným turbulenciám, aké nezažila od čias, keď ste si ešte naposledy kúpili CD.
Prečo sa Francúzske Štátne Dlhopisy Zrazu Zbláznili?
Áno, čítate správne. Výnosy francúzskych desaťročných vládnych dlhopisov dnes ráno vystrelili nad magickú hranicu 5 %. To je úroveň, ktorá sa na trhoch nevidela od roku 2002. Ak vám to nič nehovorí, predstavte si, že si chcete požičať peniaze, a banka vám zrazu povie, že úrok bude oveľa vyšší, ako ste čakali. No a toto sa teraz deje s francúzskou vládou, ktorá si potrebuje požičať peniaze na fungovanie štátu.
Čo to znamená v praxi? Znamená to, že investori, ktorí doteraz držali francúzske dlhopisy, sa cítia neisto. Ak sa necítia bezpečne, chcú za svoje peniaze vyššiu odmenu. A táto odmena sa prejavuje práve v tom spomínanom náraste výnosov. Prečo sú zrazu tak neistí? Odpoveď jednoducho nie je taká jednoduchá, ako sa na prvý pohľad zdá.
Skrytá Pravda za Vysokými Dlhovými Úrokmi: Čo Investori Skutočne Chcú?
Finančné trhy nie sú hlúpe. Keď vidia, že Francúzsko má vysoké dlhy a nezdá sa, že by ich bolo schopné v dohľadnej dobe výrazne znížiť, začínajú sa obávať. A obavy sa rýchlo menia na tlak. Investori si pýtajú oveľa vyššie úroky, pretože riziko, že Francúzsko nebude schopné splácať svoje záväzky, sa zrazu zdá byť reálnejšie.
Predstavte si to ako situáciu, keď sa váš sused neustále zadlžuje a nevie, ako by to splatil. Budete mu požičiavať peniaze s rovnakou ľahkosťou ako predtým? Pravdepodobne nie. Budete chcieť vedieť, ako to plánuje riešiť, a možno budete chcieť aj vyšší úrok za riziko.
Francúzsko v posledných rokoch nahromadilo značné množstvo dlhov. Verejné výdavky sú vysoké, príjmy nie vždy postačujúce. A to všetko sa teraz odráža na finančných trhoch, ktoré vyvíjajú na krajinu obrovský tlak, aby našla riešenie.
Prečo by nás Malo Zaujímať Francúzsko? Je Eurozóne Hroziaci Pád?
Možno si teraz hovoríte: "Dobré, ale mňa sa to predsa netýka." No opak je pravdou. Francúzsko nie je len tak nejaká krajina. Je to druhá najväčšia ekonomika eurozóny, jedna z jej hnacích síl. Ak sa Francúzsko dostane do vážnych finančných problémov, pocíti to celá Európa. Predstavte si dom, kde sa jedna z nosných stien začne vážne poškodzovať. Čo sa stane so zvyškom domu?
Nárast výnosov francúzskych dlhopisov je signálom, že investori stratili časť dôvery. A táto strata dôvery sa môže rýchlo preniesť na iné krajiny eurozóny, najmä tie, ktoré majú tiež vysoké dlhy. Mohli by sme byť svedkami reťazovej reakcie, ktorá by mohla otriasť samotnými základmi Európskej únie a eurozóny.
Prečo sa trhy rozhodli práve teraz zintenzívniť tlak? Je to kombinácia viacerých faktorov. Inflácia, ktorá je stále relatívne vysoká, znamená, že centrálne banky musia držať úrokové sadzby na vyššej úrovni. To automaticky zdražuje požičiavanie pre vlády. Okrem toho sa objavujú obavy o rast európskej ekonomiky. Ak ekonomika rastie pomaly, vládam sa ťažšie generuje dostatok peňazí na splácanie dlhov.
Francúzske Politiky pod Mikroskopom: Robia Dosť Pre Záchranu?
Francúzska vláda sa tvári, že situáciu má pod kontrolou. Hovorí o reformách, o šetrení, o ozdravení verejných financií. Ale čísla nepustia. Verejný dlh Francúzska rastie a je jedným z najvyšších v eurozóne. A tieto vysoké výnosy dlhopisov len potvrdzujú, že trhy nie sú presvedčené o účinnosti prijatých opatrení.
Kritici tvrdia, že vláda by mala konať oveľa razantnejšie. Mali by sa uskutočniť hlbšie a bolestivejšie škrty vo výdavkoch, alebo by sa malo snažiť zvýšiť dane. Ale politici sú často závislí od voličov, a radikálne šetrenia alebo zvyšovanie daní sú nepopulárne opatrenia. To vytvára dilemu: robiť to, čo je ekonomicky potrebné, alebo to, čo je politicky únosné?
V nasledujúcich mesiacoch budeme sledovať, či francúzska vláda dokáže predložiť dôveryhodný plán na zníženie deficitu a dlhu. Investori budú chcieť vidieť konkrétne kroky, nie len prázdne sľuby. Ak sa im to nepodarí, tlak na francúzske dlhopisy sa môže ešte zvýšiť.
Aká Je Vlastne Budúcnosť Eurozóny? Má Francúzsko Vlastné „Čierne Labute“?
To, čo sa deje s francúzskymi dlhopismi, nie je izolovaný incident. Je to symptóm širších problémov v eurozóne. Vysoké dlhy, pomalý rast, inflácia – to všetko vytvára nebezpečnú zmes. Ak by Francúzsko malo vážne problémy so splácaním svojich dlhov, mohlo by to spustiť ďalšiu dlhovú krízu v eurozóne, podobnú tej, ktorú sme zažili pred desiatimi rokmi s Gréckom, Talianskom či Španielskom.
Investori sa teraz pýtajú: Kto bude ďalší? Je možné, že Francúzsko, ako druhá najväčšia ekonomika, by mohlo byť práve tou „čiernou labuťou“, ktorá prevráti celú loď? Existuje totiž riziko, že ak sa situácia vo Francúzsku skomplikuje, investori by mohli začať panikáriť a hromadne predávať dlhopisy aj iných krajín eurozóny. To by viedlo k prudkému nárastu úrokov pre všetky tieto krajiny, čím by sa ich dlhová situácia ešte viac zhoršila.
Jednou z možných reakcií by mohla byť intervencia Európskej centrálnej banky (ECB). ECB by teoreticky mohla začať masívne nakupovať francúzske dlhopisy, aby znížila ich výnosy. Ale má na to ECB dostatočné kapacity a politickú podporu? A či by to vôbec pomohlo v dlhodobom horizonte? To sú otázky, na ktoré zatiaľ nikto nemá jednoznačnú odpoveď.
Čo To Znamená pre Vás? Je Čas na Paniku alebo Rozvahu?
Pre bežného občana to znamená, že je dobré sledovať, čo sa deje na finančných trhoch. Vysoké úroky na štátne dlhopisy sa časom môžu premietnuť do vyšších nákladov na pôžičky aj pre firmy a domácnosti. Mohli by sme vidieť pomalší ekonomický rast, čo znamená menej pracovných miest a nižšie mzdy. V krajnom prípade by mohlo dôjsť k nestabilite eurozóny, čo by malo nedozierné následky pre všetkých.
Je však dôležité zachovať rozvahu. Finančné trhy sú často emocionálne a prehnane reagujú. Európa má silné inštitúcie a mnoho krajín eurozóny je stále v dobrej finančnej kondícii. Je možné, že Francúzsko nájde cestu z tejto situácie, rovnako ako to dokázalo v minulosti.
Napriek tomu, je tento moment varovným signálom. Je to pripomienka, že žiadna ekonomika nie je imúnna voči finančným problémom. A že zodpovedné hospodárenie s verejnými financiami je kľúčom k dlhodobej stabilite. Otázka neznie, či sa Francúzsko z tejto situácie dostane, ale skôr, akú cenu za to zaplatí a aké lekcie si z toho celá Európa odnesie.